Rischio cyber: prima della polizza vengono le domande giuste
Che cosa può coprire una polizza cyber, quali presìdi vengono richiesti e come stimare l’impatto reale di un blocco informatico.
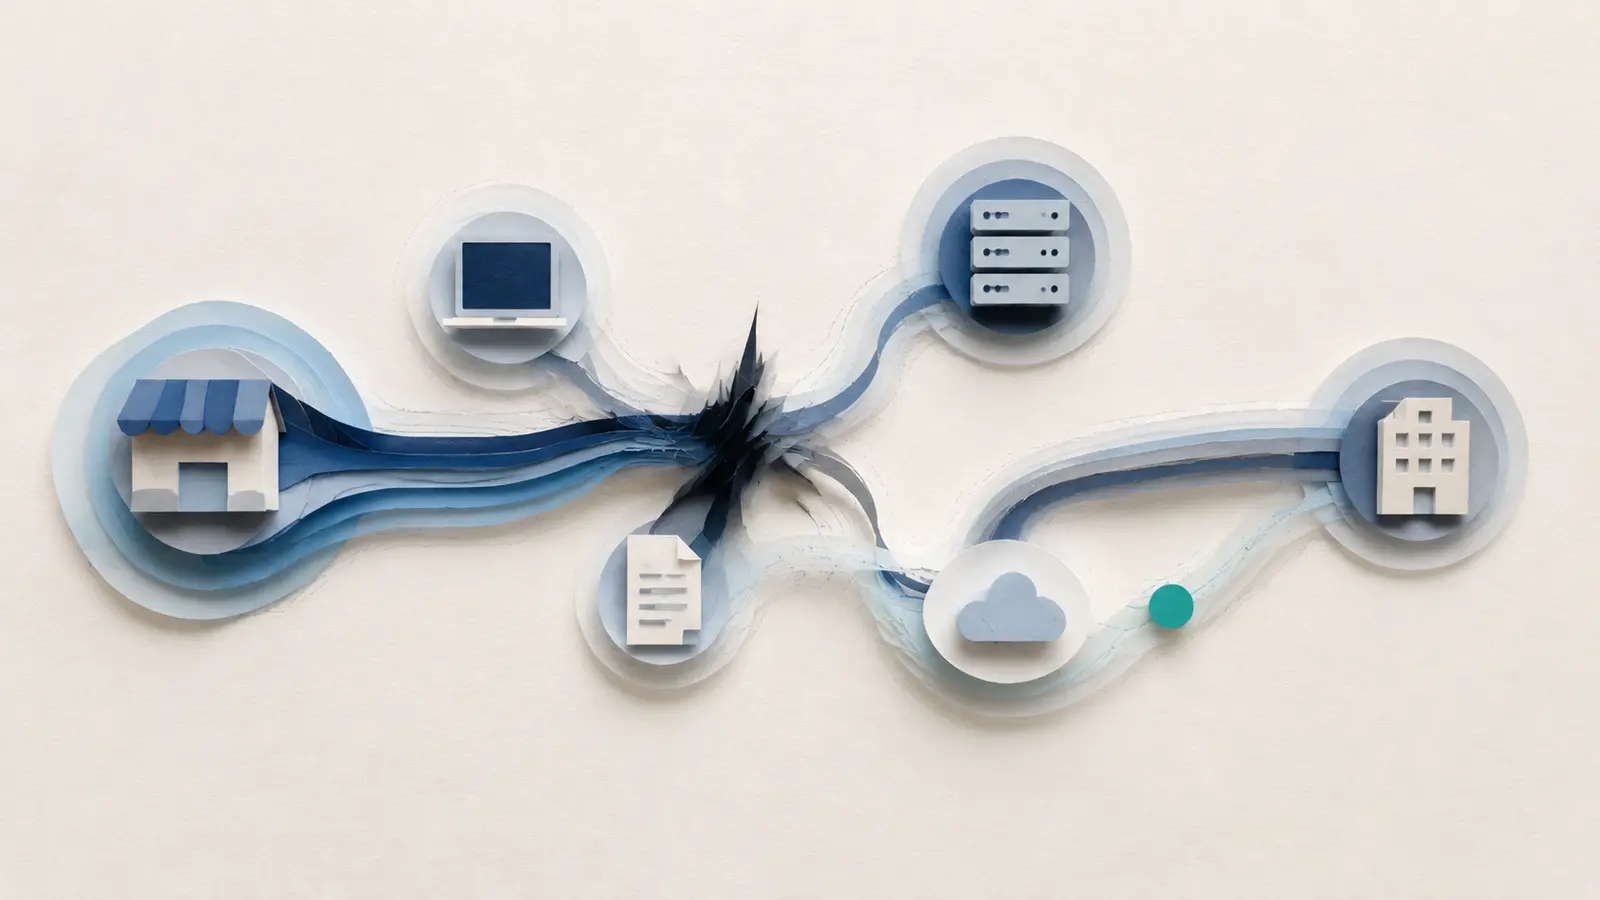
Nel luglio 2026 l’Agenzia per la Cybersicurezza Nazionale ha registrato 188 incidenti nel proprio perimetro di osservazione. Nel primo semestre dell’anno i ransomware rilevati sono stati 181. Questi numeri non rappresentano tutti gli attacchi avvenuti in Italia, ma mostrano con chiarezza che la minaccia è continua e riguarda organizzazioni di dimensioni e settori diversi.
La vulnerabilità non dipende dal fatturato
Molte campagne malevole sono automatizzate: cercano credenziali esposte, sistemi non aggiornati, accessi remoti deboli o persone indotte a eseguire un’azione. Una piccola impresa può quindi diventare un bersaglio non perché qualcuno l’abbia scelta personalmente, ma perché presenta un punto di ingresso utilizzabile.
Che cosa può coprire una polizza cyber
Le condizioni cambiano da contratto a contratto, ma le garanzie possono riguardare tre aree:
- danni propri, come ripristino dei sistemi e dei dati, indagini tecniche e alcune perdite da interruzione;
- responsabilità verso terzi, per esempio in relazione alla violazione di dati personali o riservati;
- assistenza in emergenza, con accesso a competenze informatiche, legali e di comunicazione nelle prime ore dell’incidente.
Non ogni frode informatica è automaticamente compresa. Trasferimenti di denaro indotti da email contraffatte, attacchi provenienti dalla filiera, indisponibilità di fornitori cloud e mancati aggiornamenti possono avere trattamenti molto diversi. Le definizioni e le esclusioni contano più del nome commerciale della polizza.
La polizza non sostituisce la sicurezza
Backup separati e verificati, autenticazione a più fattori, gestione degli aggiornamenti, controllo degli accessi, formazione e un piano di risposta sono presìdi essenziali. Oltre a ridurre la probabilità e l’impatto di un incidente, influenzano l’assicurabilità e le condizioni offerte dal mercato.
Il test più utile: quanto costa restare fermi?
Per stimare l’esposizione non basta chiedersi se un attacco sia probabile. Conviene ricostruire uno scenario concreto:
- quali processi si fermano se gestionale, posta o produzione non sono disponibili;
- per quanti giorni l’impresa può lavorare in modalità alternativa;
- quali dati devono essere ricostruiti e con quali tempi;
- quali obblighi verso clienti, dipendenti e autorità possono attivarsi;
- quale parte della perdita rimarrebbe comunque a carico dell’impresa.
Quando la copertura ha senso
La valutazione diventa particolarmente rilevante quando l’attività dipende da sistemi informativi, dati di clienti, pagamenti digitali, e-commerce, macchinari connessi o fornitori tecnologici difficili da sostituire. Se mancano i presìdi minimi, la priorità è costruirli; la copertura assicurativa deve inserirsi sopra questa base, non prenderne il posto.
Fonti e approfondimenti
- ACN – Operational Summary luglio 2026
- ACN – Operational Summary primo semestre 2026
- ACN – Guide pratiche per la cybersicurezza delle PMI
Contenuto informativo aggiornato al 25 agosto 2026. Le condizioni delle singole coperture dipendono dal contratto e devono essere verificate nella documentazione precontrattuale e contrattuale.