Vetrina rotta, merce rubata, negozio chiuso: tre danni diversi per l’assicurazione
I danni ai beni, la sottrazione delle merci e la sospensione dell’attività seguono condizioni diverse. Il nome di una garanzia non descrive l’intero indennizzo.
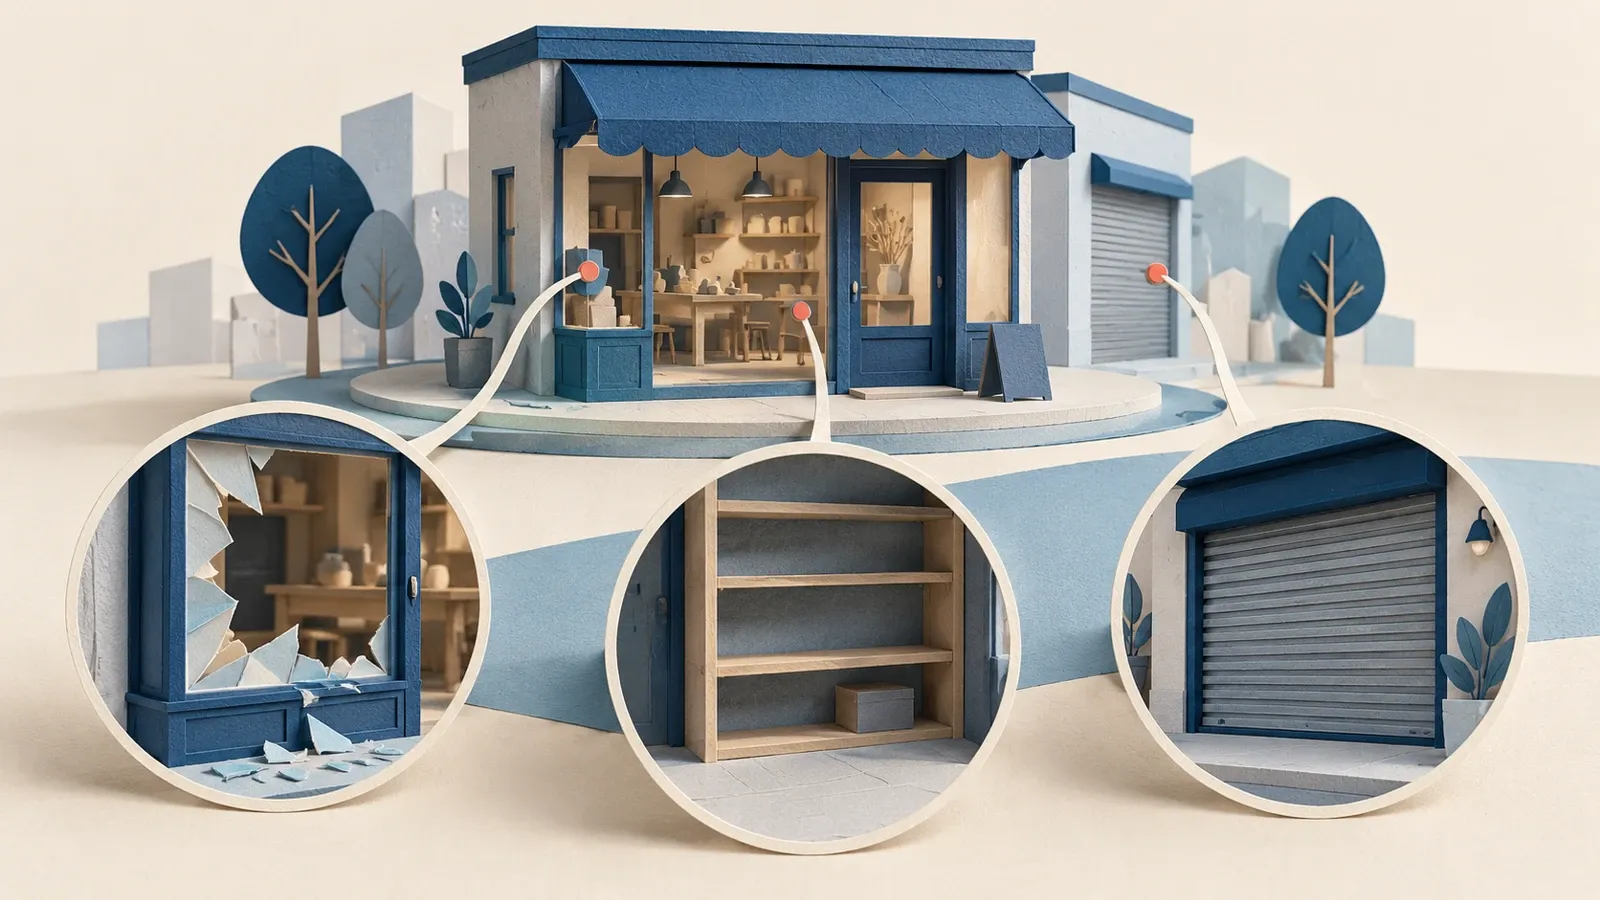
Dopo un saccheggio, il conto di un negozio può comprendere una vetrina da sostituire, prodotti scomparsi e giorni senza poter aprire. Tutto nasce dallo stesso episodio, ma le perdite hanno natura diversa. Anche per l’assicurazione possono seguire percorsi distinti, con condizioni che non coincidono.
Per capire il problema conviene separare ciò che è stato rotto, ciò che è stato portato via e ciò che l’attività non ha potuto produrre. Il nome di una sola garanzia non descrive necessariamente tutte queste conseguenze.
La distinzione emerge dall’approfondimento pubblicato da Intermedia Channel il 22 ottobre 2026, che riprende le spiegazioni di Vincenzo Cirasola, past president di ANAPA, sui danni ai negozi dopo i disordini di Milano. Il punto centrale riguarda il perimetro dei contratti, non una regola identica per tutte le attività commerciali.
Lo scaffale rotto e i prodotti mancanti
Il danneggiamento di arredi o attrezzature è una perdita materiale. La sottrazione dei prodotti è un furto. La garanzia per gli atti vandalici non comporta automaticamente il rimborso delle merci rubate: per queste conta una copertura furto che operi nelle circostanze dell’evento.
Conta anche il bene interessato. Una vetrina, un’insegna e un arredo non sono necessariamente trattati allo stesso modo dal contratto. Inoltre, la presenza della voce “atti vandalici” non chiarisce da sola come siano considerati i danni durante disordini collettivi.
Si possono quindi porre due domande diverse sul medesimo oggetto: quale evento lo ha danneggiato e in quale categoria di beni è compreso? La risposta richiede entrambe le informazioni.
Riparare il locale e recuperare la perdita economica
Le spese per riparare il negozio e la perdita dovuta alla sospensione dell’attività sono altri due piani distinti. La copertura dei beni non comprende necessariamente le conseguenze economiche dei giorni di chiusura.
Un’eventuale garanzia per l’interruzione dell’attività ha un proprio meccanismo: occorre che l’evento rientri fra quelli previsti e che la perdita sia determinata secondo le condizioni contrattuali, entro la durata ammessa. Gli incassi non realizzati non coincidono automaticamente con la somma da indennizzare.
Immaginiamo, a titolo illustrativo, che il locale sia stato riparato ma l’esercente non abbia ancora ripreso il normale lavoro. Il costo delle riparazioni e le conseguenze economiche della sospensione rispondono a domande differenti. Pagare il primo non risolve da solo il problema della seconda.
Anche un danno ammesso può restare in parte a carico del negozio
Una volta accertato che la garanzia opera, resta da determinare la somma dovuta. La guida IVASS spiega che il massimale fissa il limite massimo del pagamento; la franchigia lascia una parte del danno a carico dell’assicurato secondo il meccanismo contrattuale, mentre lo scoperto è espresso in percentuale.
Per esempio, ipotizziamo un danno ammesso di 3.000 euro, una franchigia assoluta di 300 euro e nessun altro limite o riduzione. Il pagamento sarebbe di 2.700 euro. È un calcolo illustrativo: nella situazione reale vanno considerate tutte le condizioni applicabili, comprese le esclusioni.
Uno stesso episodio può così produrre più voci di perdita, alcune ammesse dal contratto, altre escluse o soggette a limiti. Separarle aiuta a capire perché la domanda “il negozio è assicurato?” sia troppo ampia: ciò che conta è come ogni conseguenza dell’evento incontra le condizioni previste.
Fonti e approfondimenti
- Intermedia Channel, Vincenzo Giudice, Polizza contro gli atti vandalici: Cirasola spiega cosa coprono davvero le assicurazioni, 22 ottobre 2026
- Fabio Savelli, Corriere della Sera, Chi rompe paga ecco chi risarcisce i danni, approfondimento originale riprodotto nell’allegato consultato, data non riportata nel PDF
- IVASS, A che cosa servono le assicurazioni, seconda edizione luglio 2024, sezione La copertura assicurativa ha dei limiti