Generali ai Lloyd’s: un nuovo canale per condividere i rischi
Il progetto Red Bridge aiuta a leggere come una compagnia cerca soggetti e capitali con cui sostenere i rischi. Avvio previsto nel 2027.
Quando molti edifici subiscono danni nello stesso momento, il problema riguarda anche chi ha promesso di risarcirli. Una compagnia può condividere parte di quel peso con altri operatori. Per capire il funzionamento del mercato assicurativo conta quindi osservare anche questi passaggi, che avvengono dietro le polizze dei clienti.
Il 16 ottobre 2026 il Gruppo ha annunciato l’approvazione preliminare del Syndicate 2031 Red Bridge presso i Lloyd’s, con attività di sottoscrizione prevista nel 2027. Il veicolo assumerà una quota delle riassicurazioni cedute da Generali in diversi rami.
Che cosa succede dopo il contratto
La riassicurazione permette a un assicuratore di trasferire a un altro soggetto una parte dei rischi assunti. Il cliente mantiene il proprio contratto; sullo sfondo, la compagnia organizza come sostenere le possibili perdite.
Immaginiamo, per esempio, numerosi edifici colpiti dallo stesso evento. La questione riguarda sia il danno a ciascun immobile sia l’accumulo di molti danni contemporaneamente. Distribuire le esposizioni è uno degli strumenti con cui il mercato affronta questo problema.
Perché entrare in un mercato internazionale
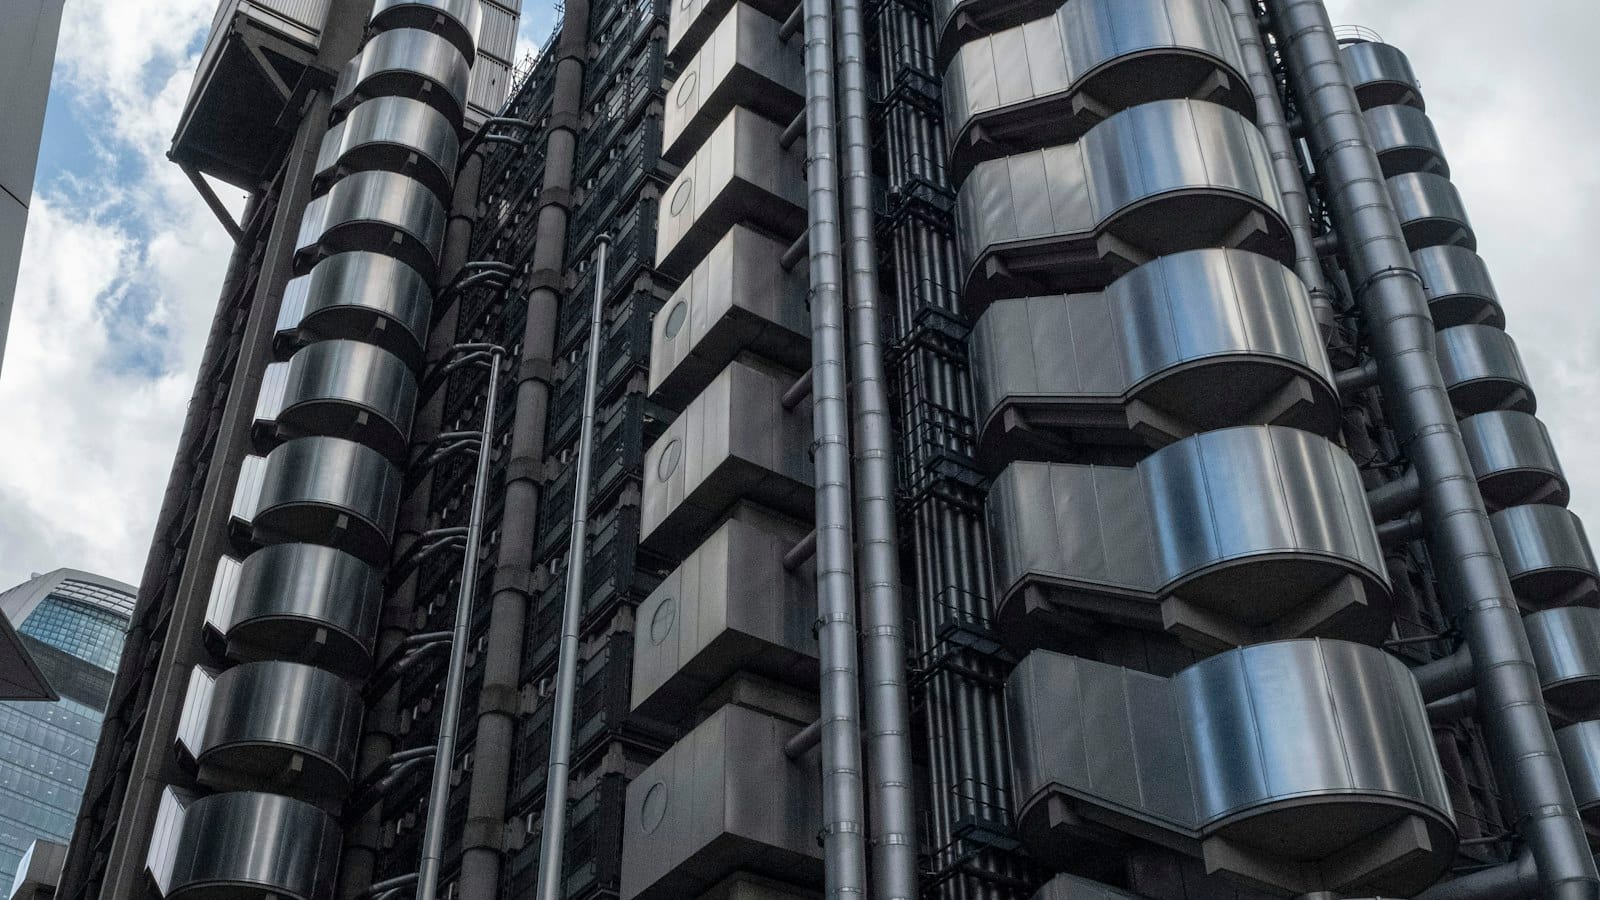
I Lloyd’s sono un mercato assicurativo e riassicurativo in cui operano diversi sindacati. Un sindacato è una struttura attraverso cui viene assunta una parte dei rischi.
Secondo Generali, Red Bridge consentirà di diversificare l’accesso al capitale destinato al rischio e di ampliare gli strumenti di trasferimento. Il portafoglio ceduto porta inoltre ai Lloyd’s esposizioni dell’Europa continentale e attività rivolte a clienti retail e imprese di medie dimensioni.
Che cosa sappiamo oggi
Si tratta di un progetto con approvazione preliminare e avvio previsto nel 2027. L’annuncio non documenta un cambiamento automatico dei premi o delle condizioni delle singole polizze.
Il segnale da osservare è l’organizzazione della capacità assicurativa: per sostenere i contratti, i grandi gruppi cercano una platea più ampia di soggetti disposti a condividere i rischi. È una parte essenziale del funzionamento del mercato, anche quando resta invisibile a chi stipula una polizza.